Ross Stores slår sitt eget vinstmål men aktien faller
Försäljningen steg tolv procent till 6,26 miljarder dollar och jämförelsebutiksförsäljningen med åtta procent, bolaget vägrar höja priserna för låginkomsttagare så bränsle- och fraktkostnader äter marginalen i stället
Bilder
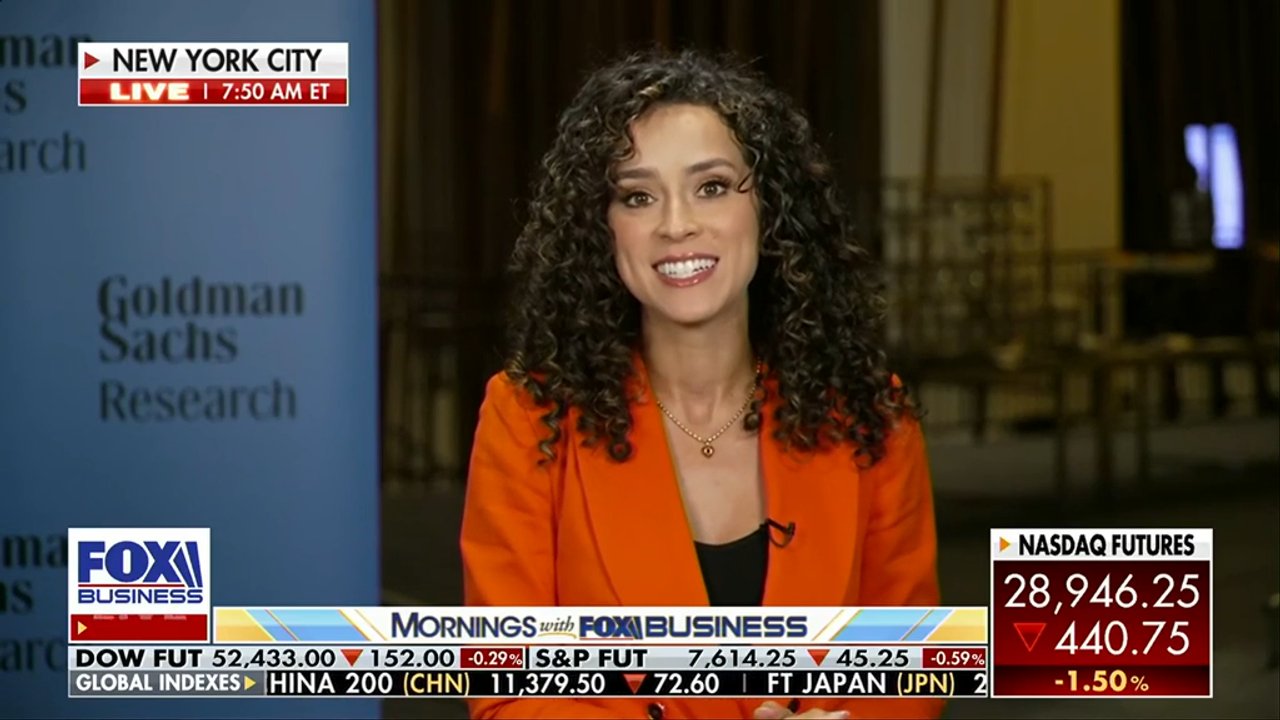 FOX Business' Madison Alworth analyzes consumer pull back on spending as retailers face higher costs, while Goldman Sachs managing director Kate McShane sees shoppers remaining strong.
foxbusiness.com
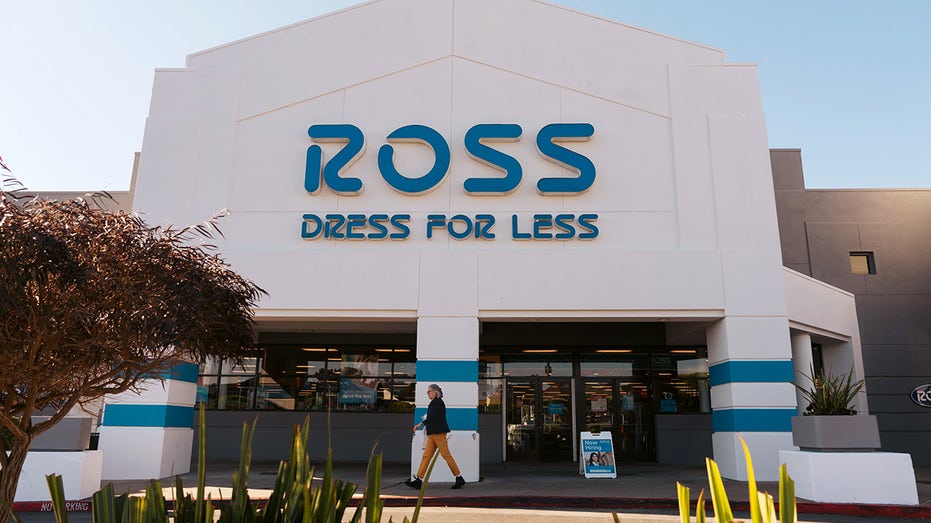 A person walking in front of a Ross store in San Francisco, California.
foxbusiness.com
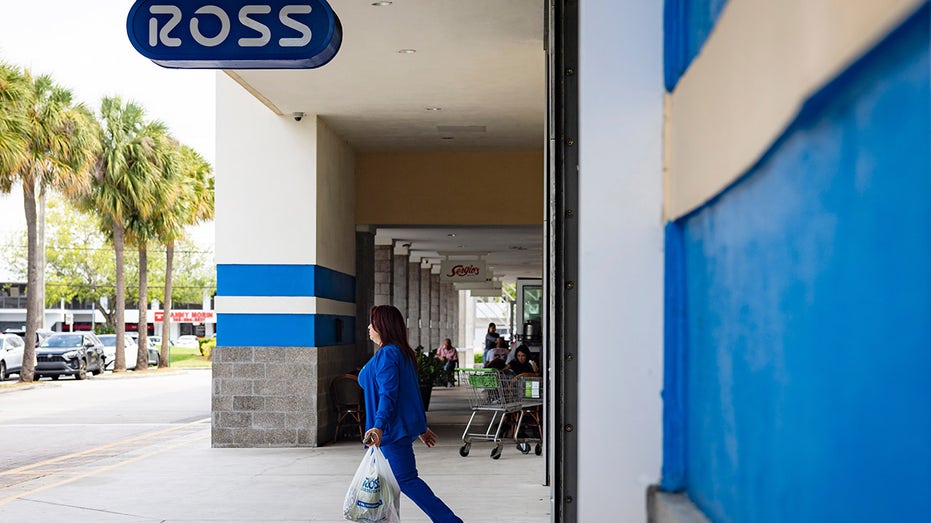 A Ross store in Miami, Florida.
foxbusiness.com
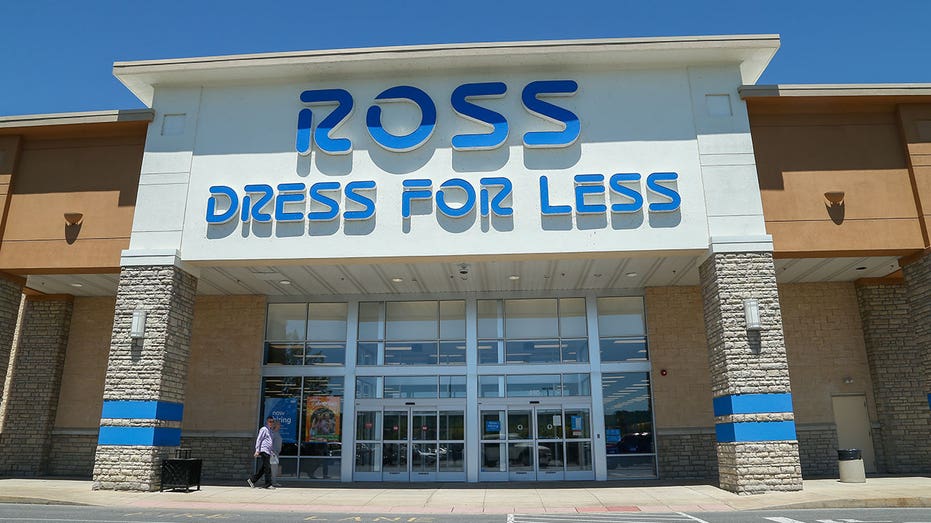 ross dress for less store
foxbusiness.com
Ross Stores redovisade försäljning på 6,26 miljarder dollar under tredje kvartalet, tolv procent mer än ett år tidigare, men aktien föll ändå 2,92 procent till 213,46 dollar vid fredagens stängning. Omsättningen i jämförbara butiker steg åtta procent tack vare fler kundbesök, och nettovinsten på 606 miljoner dollar översteg företagets egna vinstmål, enligt bokslutskommunikén från den 19 november.
Kedjan lämnade dock sin prognos för julhandeln oförändrad: fyra till fem procent tillväxt i jämförbara butiker under fjärde kvartalet, under tredje kvartalets takt och förra årets nio procentiga julrusning. Ekonomichefen Bill Sheehan sade till analytikerna att vinstintervallet för fjärde kvartalet, 2,16 till 2,25 dollar per aktie, "speglar högre inhemska transportkostnader driven av stigande bränslepriser" — kostnader som redan ätit på tredje kvartalets marginaler.
Vd:n Jim Conroy kallade kvartalet "en mycket solid start" efter att ovanligt varmt väder i slutet av oktober kortfattat dämpat försäljningen av höstkläder. Han avvisade påståendet att Ross tillväxt främst beror på välbärgade kunder som handlar nedåt i prisklass: besöksökningen var "extremt konsekvent över alla inkomstgrupper", sade han, och kedjan har inga planer på att överge sin kärna av kunder med måttliga inkomster. Med inflationstryck pågående och konsumentförtroende, i hans ord, "extremt lågt" vill företaget "hålla priserna låga för våra kunder".
Vinstprognosen för helåret höjdes till 8,75 till 8,84 dollar per aktie — hjälpt, enligt företaget, av stark tillväxt hittills i år och av 253 miljoner dollar i återbetalda tullavgifter från den amerikanska staten, redovisade tidigare under året. Det är värt att notera: en del av "framgången" är alltså pengar som staten först tagit in via tullar och sedan lämnat tillbaka. Ross öppnade 51 butiker under kvartalet och avslutade därmed en rekordexpansion på 115 butiker under 2026, fem fler än planerat, och driver nu 2 377 butiker över hela landet.
Klämman syns i aritmetiken. En återförsäljare som vägrar höja priserna för låginkomsttagare får själv bära bränsle- och transportkostnaderna i sin marginal — ett klassiskt exempel på att den som står för kostnaderna också anpassar sitt beteende. Kundströmmen omvandlas därmed till tunnare vinster i stället för en högre aktiekurs. Ross slog sina egna mål under kvartalet; aktien föll ändå.
Conroy håller fast vid att 2026 är ett av de starkaste åren i företagets historia. Siffrorna ger honom stöd — men marknadens reaktion visar att vinster som äts upp av statligt styrda kostnader inte belönas, oavsett hur bra driften är.