Förstahandsköparna försvinner från brittiska bolagsmarknaden
Förfrågningarna rasar 27 procent på en vecka efter Riksbankens... efter Bank of Englands räntehöjning från 3,75 till 4 procent, fyra av tio husköp vilar på förstahandsköpare som nu väljer att vänta medan kön av säljare växer
Bilder
 standard.co.uk
 House prices and incomes: Where in Europe is it harder to buy a home?
euronews.com
Förstagångsköparnas efterfrågan på brittiska bostäder faller brant. Enligt bostadssajten Zoopla minskade förfrågningarna från förstagångsköpare med 27 procent under veckan fram till 8 november jämfört med samma vecka förra året. Samma vecka höjde Bank of England styrräntan från 3,75 till 4 procent, den första höjningen på över tre år, vilket driver upp lånekostnaderna för en del låntagare.
Richard Donnell, verkställande direktör på Zoopla, kallar förstagångsköparna för "bostadsmarknadens motor" — de stod för fyra av tio försäljningar förra året. Motorn går nu på tomgång av egen vilja: bolåneräntorna har hela året följt förväntningarna om ytterligare räntehöjningar, och centralbankens beslut får enligt Donnell allt fler köpare att stanna upp och vänta. De som ändå flyttar har fler bostäder att välja mellan, särskilt i det prisvärda segmentet. Hans budskap till säljare är klart: köparna har utökat urvalet, och "realistisk prissättning blir allt viktigare". Fastighetsmäklarnas branschorganisation Propertymark rapporterar oförändrade antal registrerade köpare och stabilt utbud av nya bostäder — kön av hoppfulla säljare har alltså inte krympt i takt med att efterfrågan försvinner. Det är marknadens sätt att tvinga fram prisjusteringar, utan att någon byråkrat behöver lägga sig i.
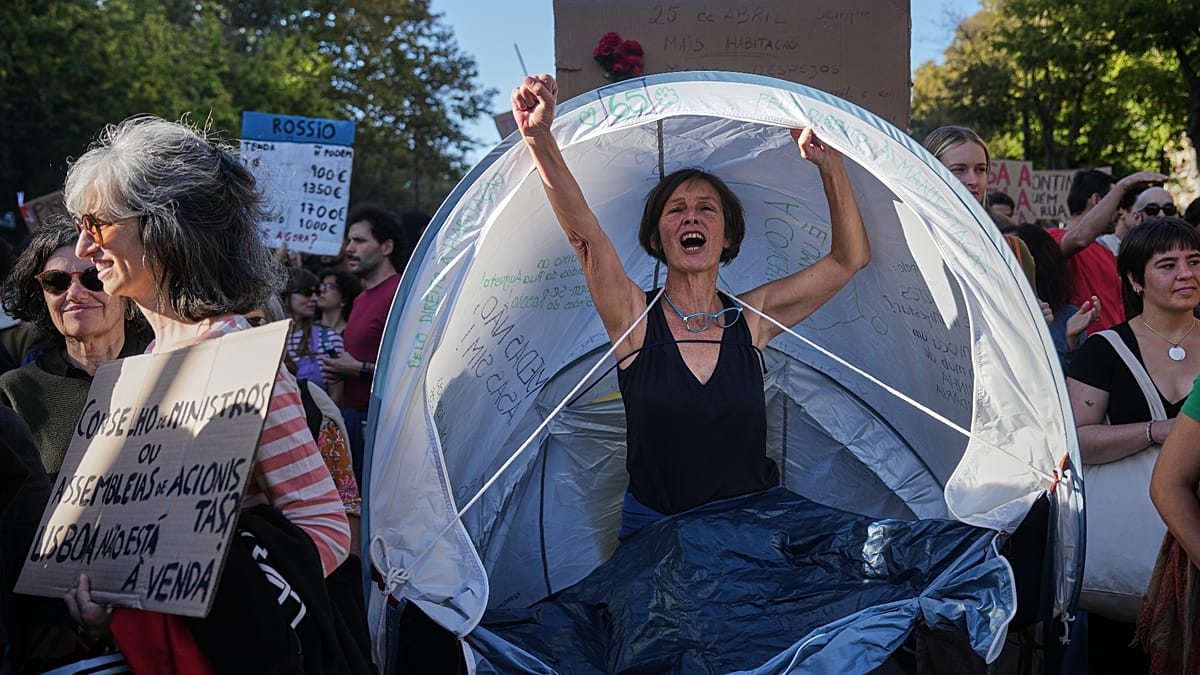
På kontinenten syns vad ett decennium av samma obalans åstadkommer. Huspriserna i EU steg 62 procent under de tio åren fram till andra kvartalet 2026, och Eurostats förhållande mellan priser och inkomster steg 6,8 procent i blocket mellan 2015 och 2025. Snittet döljer spridningen. Portugals förhållande vidgades med 60,8 procent, blockets sämsta siffra; Mike Langen, senior bostadsekonom på ABN AMRO, pekar på turistboomen och ett "guldvisumprogram" som drog in utländskt kapital — ett program där staten i praktiken sålde uppehållsrätt till kapitalstarka köpare och därmed konkurrerade ut sina egna medborgare från bostadsmarknaden. Nederländerna följer med 34,3 procent, tack vare bostadsbrist kombinerad med investerardemand, medan Ungern, Tjeckien, Spanien och Grekland alla ligger över 20 procent.
I andra änden av skalan sjönk Rumäniens förhållande med 42,8 procent — EU:s största förbättring — när inkomsttillväxten översteg prisutvecklingen efter EU-anslutningen. Ändå levde 56 procent av de rumäner som betalade marknadshyra 2025 i hushåll som lade mer än 40 procent av disponibel inkomst på boende, blockets högsta andel. Bostäder som är billiga i förhållande till inkomster är inte samma sak som bostäder som är billiga att bo i. Statistiken kan lura.
I hela EU låg 2025 års förhållande bara 0,03 procent över det långsiktiga genomsnittet. Krisen är alltså mindre en kontinental avvikelse än en koncentration: Ronan Lyons, docent i nationalekonomi vid Trinity College Dublin, noterar att de värst drabbade länderna kombinerar stark efterfrågan i storstäderna med ett utbud som inte hunnit ikapp. EU-kommissionen presenterade i december 2025 sin plan för prisvärd bostädsbyggande som svar på krisen — ett typiskt exempel på att först skapa problemet genom årtionden av regleringar och planrestriktioner och sedan erbjuda sig att lösa det med mer politik.
I Storbritannien avgörs samma ekvation vecka för vecka. En marknad där fyra av tio försäljningar vilar på förstagångsköpare har just fått se mer än en fjärdedel av dem sluta höra av sig. Säljare som vägrar sänka priserna får lära sig vad köpare redan förstått: när räntan stiger och utbudet växer är det efterfrågan som sätter priset, inte förhoppningar.