JetBrites fordringsägare anlitar rådgivare i väntan på omstrukturering
Obligationer föll till 42 cent på dollarn, VD avfärdar konkurs i internnotis medan bolaget bär 8,5 miljarder dollar i skuld
Bilder
 Hennion & Walsh Asset Management president and CIO Kevin Mahn analyzes the current bull market run and shares his top defense stock picks on 'The Claman Countdown.'
foxbusiness.com
 foxbusiness.com
 JetBlue airplane Washington D.C.
foxbusiness.com
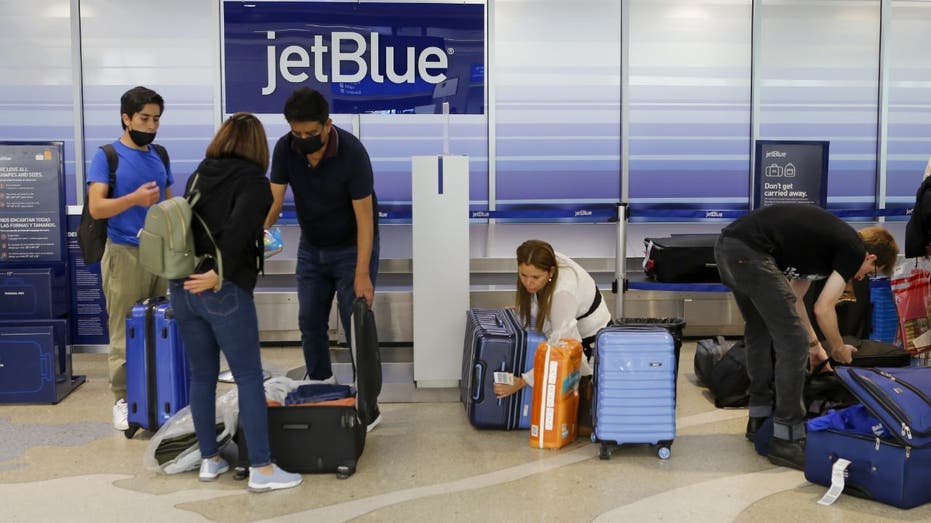 JetBlue passengers
foxbusiness.com
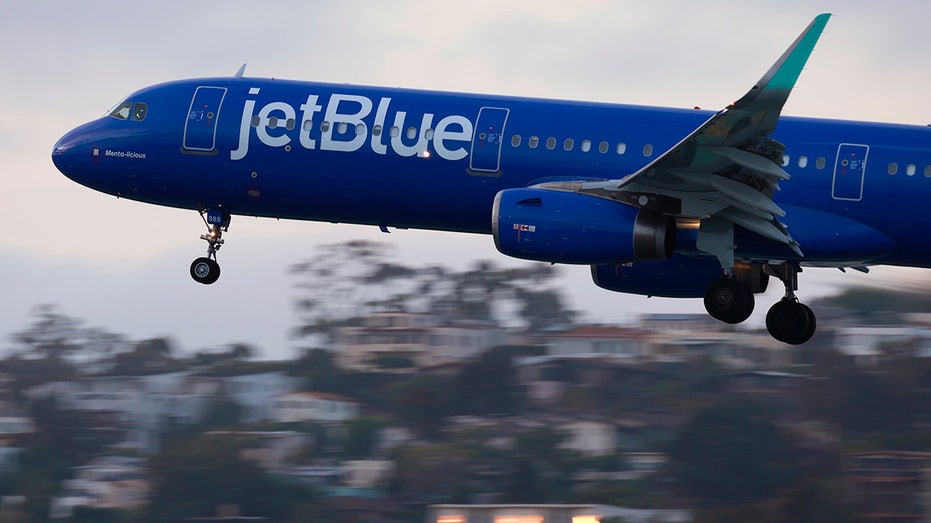
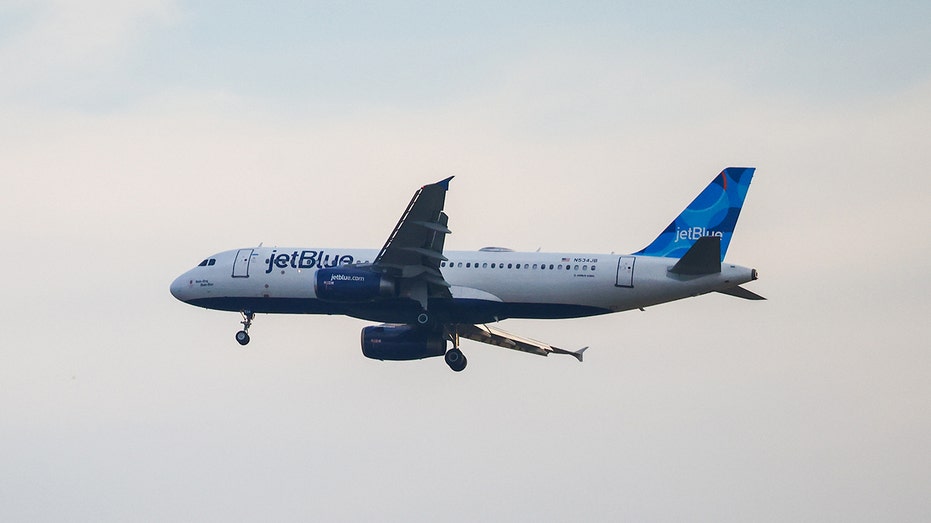
En grupp stora fordringshavare i JetBlue har anlitat investmentbanken PJT Partners och advokatbyrån Akin, rapporterar Wall Street Journal. Bagaget: flygbolagets säkerställda obligationer på knappt två miljarder dollar med förfall 2031 sjönk på torsdagen till omkring 42 cent på dollarn, innan de på fredagen hämtade sig till mitten av 40-talet. För en månad sedan handlades samma värdepapper nära 80 cent.
Siffrorna bakom fallet finns i flygbolagets egna redovisningar. JetBlue bär på omkring 8,5 miljarder dollar i skulder och leasingförbindelser, och aktien har rasat cirka 58 procent sedan början av augusti. Andra kvartalet slutade med en nettoförlust på 247 miljoner dollar, mot 74 miljoner ett år tidigare — trots att intäkterna steg 14,5 procent till 2,7 miljarder. Kostnaderna steg snabbare: drif kostnaderna ökade 20,8 procent, till stor del drivna av bränslet. Kostnaden för flygbränsle skenade 80,7 procent till 911 miljoner dollar, sedan genomsnittspriset per gallon steg från 2,40 till 4,23 dollar.
Bränslepriserna hänger samman med kriget kring Iran, som pressar hela den amerikanska flygbranschen. I september höjde JetBlue sin prognos för tredje kvartalets bränslepris till 3,96 dollar per gallon, från tidigare 3,49 — samtidigt som man lyfte intäktsprognosen med hänvisning till stark efterfrågan och gynnsam prissättning. Det är en klassisk balansakt: bolaget lär leva med kostnaden men vill inte att marknaden ska tro att intäkterna sviker.
Enligt Bloomberg omfattar fordringshavargruppen både innehavare av obligationslånet på två miljarder dollar och en säkerställd kredit på 742 miljoner dollar. JetBlue har inte meddelat någon omstrukturering, men det säger mindre än ljudet. När de senaste kreditgivarna självmant betalar för rådgivare i rekonstruktionsfrågor gör de det för att de vill skydda sina pengar — inte för syns skull. Marknaden prissätter redan en betydande risk för att fordringar bara återfår en del av sitt nominella värde.
Ledningen presenterar förstås en annan bild. Räddningsplanen JetForward ska enligt bolaget ha genererat 470 miljoner dollar i kumulativa extra rörelseresultat fram till juni. I april sade verkställande direktören Joanna Geraghty till de anställda i ett internt meddelande, som Reuters tagit del av, att konkurs inte är aktuell 2026 och att bolaget har gott om likviditet och tillgång till ytterligare kapital. Vid halvårsskiftet höll man omkring 2,2 miljarder dollar i fria likvid medel, en okrävd kreditram på 600 miljoner dollar, och hade i april säkrat 500 miljoner dollar i flygplansfinansiering.
Det är visserligen respektabelt, men likviditet är inte samma sak som lönsamhet. Ett bolag som förlorar mer för varje dollar det tar in, samtidigt som bränslekostnaderna styrs av geopolitik Bolaget inte självt rår över, har en klocka som tickar. Obligationerna till mitten av 40-talet visar vad kreditmarknaden faktiskt tror omJetForwards förmåga att vända utvecklingen — och den tror betydligt mindre än ledningens internmeddelanden.