Bank of England lämnar styrräntan oförändrad
Inflation väntas stiga mot 4 procent och långvarigt Mellanösternkrig kan tvinga fram höjningar, centralbanken vill samtidigt sälja tillbaka statsobligationer till finansdepartementet för att undvika oro på obligationsmarknaden
Bilder
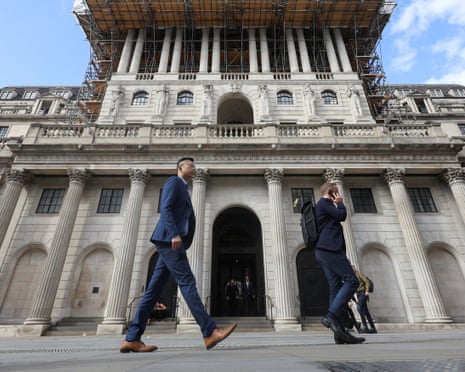 Financial markets expected the Bank of England would keep interest rates unchanged. Photograph: Corey Rudy/Reuters
theguardian.com
Bank of England lät styrräntan ligga kvar på 3,75 procent när ledamöterna vägde stigande inflation mot en ekonomi som tappar fart. Samtidigt varnade centralbanken för att ett utdraget krig i Mellanöstern fortfarande kan tvinga upp lånekostnaderna. Enligt The Guardian röstade penningpolitiska kommittén med siffrorna 6–3 för oförändrad ränta, trots att banken räknar med att inflationen kan nå 4 procent i början av nästa år, drivet av högre energipriser.
Beskedet kom tillsammans med ett andra, mer tekniskt beslut som pekar på samma underliggande begränsning: banken vill sälja statsobligationer för miljardbelopp tillbaka till finansdepartementet för att undvika oro på marknaden för brittiska statsobligationer. The Guardian uppger att centralbankens obligationsinnehav toppade på 895 miljarder pund under de kvantitativa lättnaderna och redan minskat till omkring 488 miljarder pund genom kvantitativa åtstramningar sedan 2022. Enligt den uppdaterade planen skulle banken sälja 146 miljarder pund till staten, ungefär 20 miljarder per år fram till 2034, under förutsättning att finansministern går med på upplägget, samtidigt som cirka 120 miljarder pund behålls för att täcka sedlar och mynt i omlopp.
Det är den smala stig centralbanker tvingas vandra när inflationen drivs av geopolitiska chocker snarare än av inhemsk efterfrågan. Chefen Andrew Bailey sade att högre globala energikostnader hittills haft begränsad påverkan på prissättning och lönebildning i Storbritannien, men att fortsatt ryckighet skulle göra räntehöjningar mer sannolika för att nå tvåprocentsmålet. Banken uppgav att det hittills finns få tecken på påtagliga så kallade andrarundeeffekter och pekade på signaler om svagare ökningstakt för livsmedelspriser, även när energipriserna stigit.
Den delade omröstningen visar ändå att trycket internt ökar: tre ledamöter ville omedelbart höja räntan med en fjärdedels procentenhet. Att hålla räntan stilla ger visst andrum för hushåll och företag som redan tyngs av högre bolåne- och kreditkostnader, men innebär också att banken i praktiken måste hoppas att energidrivna prischocker inte biter sig fast i löner och förväntningar. Samtidigt understryker obligationsplanen hur penningpolitiken numera sitter ihop med finansmarknadens rörsystem: banken säger att försäljning till finansdepartementet ska motverka oordnade rörelser i statsobligationer som kan spilla över på de bredare finansiella villkoren.
Om finansdepartementet inte går med på återköpet uppger banken att den tills vidare skulle pausa sina aktiva försäljningar av statsobligationer, men att den senare kan återuppta försäljning direkt på marknaden. För en centralbank som vill framstå som förutsägbar beror nästa steg alltså på om regeringen är beredd att ta obligationerna ur bankens händer.